E-ticaret girişimcilerinin en çok kafa karıştığı konuların başında KDV, e-fatura ve muhasebe süreçleri gelir. 2026 yılında geçerli olan güncel kurallarla işletmenizi düzenli tutmak hem cezalardan kaçınmanızı sağlar hem de büyümenize katkı verir. Bu kapsamlı rehberde, e-ticaret işletmenizin vergi yükümlülüklerini doğru bir şekilde yerine getirmeniz için bilmeniz gereken her şeyi detaylı olarak ele alacağız.
E-Ticarette KDV Temel Prensipleri
Katma Değer Vergisi (KDV), Türkiye'de mal ve hizmet satışlarında uygulanan dolaylı bir vergi türüdür. E-ticaret işletmeleri için KDV yönetimi, geleneksel ticaretten bazı önemli farklılıklar gösterir.
Güncel KDV Oranları ve Kategorileri
Türkiye'de genel KDV oranı standart olarak uygulanmaktadır. Ancak ürün kategorisine göre farklı oranlar söz konusudur:
- %20 genel oran: Çoğu mal ve hizmet için geçerli oran
- %10 ve %1 indirimli oranlar: KDV Kanunu'na ekli listelerde sayılan bazı gıda ürünleri ve diğer mallar
- İstisnalar: Kanunda sayılan belirli teslim ve hizmetler; örneğin esnaf muafiyetinden yararlananların teslimleri
Ürününüze hangi oranın uygulanacağını KDV Kanunu'na ekli listelerden ya da mali müşavirinizden teyit edin.
E-Ticarette KDV Gösterim Zorunluluğu
E-ticaret platformlarında ürün fiyatlarını KDV dahil göstermek yasal bir zorunluluktur. Bu kural, tüketicilerin ödeyecekleri net tutarı görebilmeleri için kritik öneme sahiptir. Fiyat gösteriminde dikkat edilmesi gereken unsurlar:
- Ana fiyat KDV dahil olarak belirtilmeli
- KDV hariç fiyat ayrıca gösterilebilir (opsiyonel)
- Kargo ücreti varsa KDV durumu ayrıca açıklanmalı
E-Fatura ve E-Arşiv Sistemi Detayları
Dijitalleşen ticaret ortamında fatura süreçleri de elektronikleşmiştir. E-ticaret işletmeleri için e-fatura ve e-arşiv sistemlerini doğru anlamak kritik önemdedir.
E-Fatura Zorunluluğu ve Kapsamı
E-fatura uygulaması, belirli kriterleri karşılayan işletmeler için zorunludur:
- İnternetten satış yapanlar: Kendi sitesinden ya da pazaryerinden satış yapan ve brüt satış hasılatı 2022 ve sonrası herhangi bir yılda 500.000 TL'yi bulan mükellefler, izleyen yılın Temmuz ayı başına kadar e-Fatura ve e-Arşiv'e geçmek zorundadır
- Diğer kriterler: Genel ciro sınırı ve bazı sektörler için ayrı geçiş zorunlulukları vardır; işletmenizin durumunu müşavirinizle kontrol edin
- e-Fatura mükellefleri arası satışlar: Alıcı da e-Fatura mükellefiyse fatura e-Fatura olarak düzenlenir
- Gönüllü katılım: Mükellefiyet şartını karşılamayan işletmeler de gönüllü olarak e-fatura sistemine katılabilir
E-Arşiv Fatura Uygulaması
B2C satışlarda, yani bireysel müşterilere yapılan satışlarda e-arşiv fatura sistemi kullanılır:
- Otomatik düzenleme: Sipariş tamamlandığında sistem otomatik olarak e-arşiv fatura keser
- Müşteri bilgilendirmesi: Fatura bilgileri müşteriye e-posta veya SMS ile iletilir
- Arşivleme: Faturalar elektronik ortamda güvenli şekilde saklanır
- Erişim kolaylığı: Müşteriler istedikleri zaman faturalarına erişebilir
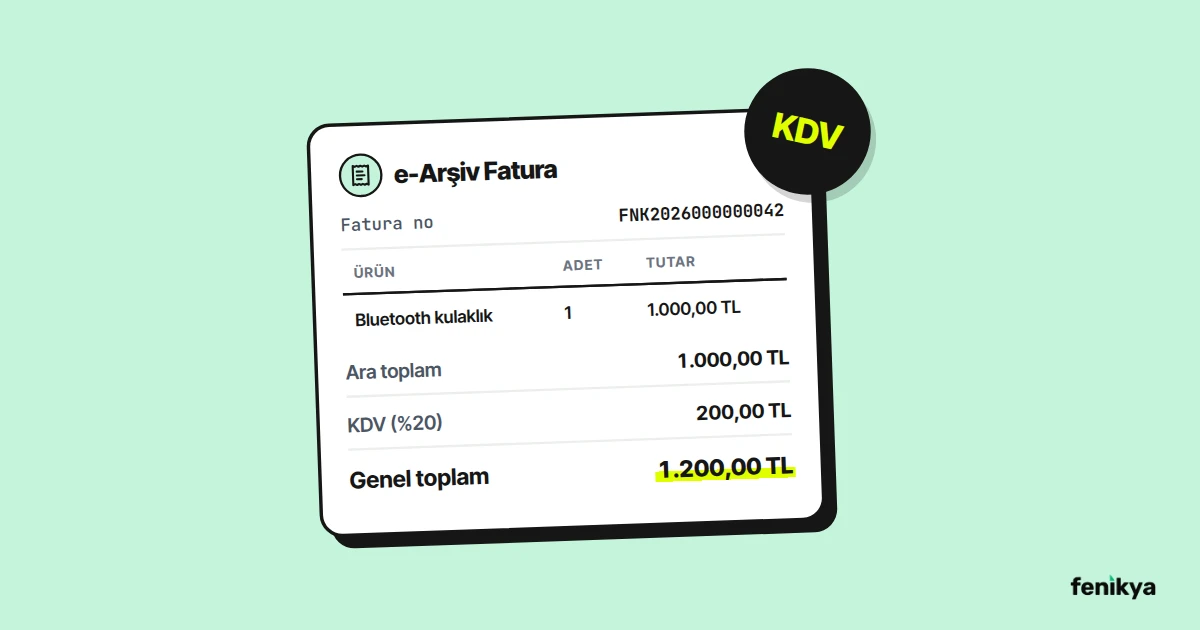
2026 kuralları: e-Arşiv'e geçmemiş işletme defteri ve basit usul mükellefleri, 31 Aralık 2026'ya kadar vergiler dahil 3.000 TL'yi aşan faturalarını e-Arşiv olarak düzenler; 1 Ocak 2027'den itibaren tutarı ne olursa olsun tüm faturalar e-Arşiv olacak. Bilanço esasına göre defter tutanlar için 2026'dan itibaren tutar sınırı yok. İnternet satış faturalarında "Bu satış internet üzerinden yapılmıştır." ibaresi ve satışın yapıldığı web adresi yer alır; e-Arşiv fatura alıcıya elektronik ortamda iletilir.
E-İrsaliye ve Lojistik Süreçleri
E-ticaret işletmeleri için kargo ve nakliye süreçlerinde e-irsaliye kullanımı giderek yaygınlaşmaktadır. Bu sistem hem operasyonel verimlilik sağlar hem de yasal uyumu kolaylaştırır.
E-İrsaliye Avantajları
- Hız: Anlık irsaliye düzenleme ve gönderme
- Maliyet tasarrufu: Kağıt ve baskı maliyetlerinin eliminasyonu
- İzlenebilirlik: Sevkiyat süreçlerinin gerçek zamanlı takibi
- Entegrasyon: Muhasebe ve stok yönetimi sistemleriyle kolay entegrasyon
- Çevre dostu: Kağıt kullanımının azaltılması
Muhasebe Yazılımı Entegrasyonu
Modern e-ticaret işletmelerinin başarısı, etkin muhasebe yönetimi ile doğrudan ilişkilidir. Muhasebe yazılımlarının e-ticaret platformlarıyla entegrasyonu, hem zaman tasarrufu sağlar hem de hata riskini minimize eder.
Popüler Muhasebe Yazılımları
Türkiye pazarında e-ticaret entegrasyonu sunan başlıca muhasebe yazılımları:
- Paraşüt: Bulut tabanlı, kullanıcı dostu arayüz, güçlü e-ticaret entegrasyonları
- Logo: Kapsamlı ERP çözümleri, büyük işletmeler için uygun
- Mikro: KOBİ odaklı, ekonomik çözümler sunan platform
- Uyumsoft: Sektörel özelleştirmeler ve güçlü raporlama araçları
Entegrasyon Sürecinin Adımları
- İhtiyaç analizi: İşletmenizin muhasebe gereksinimlerini belirleyin
- Yazılım seçimi: Bütçe ve ihtiyaçlarınıza uygun yazılımı seçin
- API bağlantısı: E-ticaret platformunuz ile muhasebe yazılımı arasında API bağlantısı kurun
- Test süreci: Küçük ölçekte test işlemleri gerçekleştirin
- Eğitim: Ekibinizi yeni sistemi kullanması konusunda eğitin
- Canlıya alma: Sistemi tam kapasite ile devreye alın
Vergi Beyannamesi ve Dönemsel Yükümlülükler
E-ticaret işletmeleri, düzenli olarak çeşitli vergi beyannamelerini zamanında vermek zorundadır. Bu süreçlerin doğru yönetimi, hem yasal uyumu hem de finansal planlama açısından kritiktir.
KDV Beyannamesi
KDV beyannamesi aylık olarak verilmesi gereken en önemli beyannamelarden biridir:
- Veriş zamanı: Vergilendirme dönemini izleyen ayın 28'i akşamına kadar
- İçerik: Tahakkuk eden KDV, iade edilen KDV, indirilecek KDV tutarları
- Ödeme: Beyanname ile birlikte ödeme de yapılmalıdır
- Gecikme: Geç verilen beyanname için usulsüzlük cezası, geç ödenen vergi için gecikme zammı uygulanır
Geçici Vergi Beyanı
Geçici vergi, gelir vergisi mükellefleri için üç ayda bir verilen beyannameyi ifade eder:
- Dönemler: Üçer aylık dönemler hâlinde; beyanname dönemi izleyen ikinci ayın 17'si akşamına kadar verilir (örneğin Ocak–Mart dönemi için Mayıs ayında)
- Hesaplama: Yılbaşından dönem sonuna kadarki kazanç kümülatif olarak hesaplanır; gelir vergisi mükellefleri için oran %15'tir ve önceki dönemlerde ödenen geçici vergi düşülür
- Mahsup: Yılsonu gelir vergisi beyannamesinde mahsup edilir
Yıllık Gelir Vergisi Beyannamesi
Yıllık gelir vergisi beyannamesi, işletmenizin bir önceki yıla ait tüm gelir ve giderlerini kapsayan kapsamlı bir beyannameıdır:
- Hazırlık: Tüm belgelerin toplanması ve düzenlenmesi
- Hesaplama: Net kar/zarar hesaplaması
- Beyan: Beyannamenin elektronik ortamda verilmesi
- Ödeme: Varsa ödenecek verginin ödenmesi
Mali Müşavir İş Birliği
E-ticaret işletmeleri için profesyonel mali müşavirlik hizmetleri, karmaşık vergi süreçlerinin doğru yönetimi açısından büyük önem taşır. Mali müşavir seçimi ve iş birliği sürecinde dikkat edilmesi gereken faktörler:
Mali Müşavir Seçim Kriterleri
- E-ticaret deneyimi: Dijital ticaret alanında uzmanlaşmış olması
- Teknoloji uyumu: Modern muhasebe yazılımlarını kullanabilmesi
- Proaktif yaklaşım: Sadece beyanname değil, danışmanlık hizmeti de vermesi
- Erişilebilirlik: İhtiyaç duyulduğunda kolayca ulaşılabilir olması
- Şeffaflık: Ücretlendirme ve hizmet kapsamında net olması
2026 Yılı İtibariyle Güncel Değişiklikler
Vergi mevzuatı sürekli değişen dinamik bir alandır. E-ticaret işletmeleri, güncel değişiklikleri takip etmek zorundadır:
Dijitalleşme Süreçleri
Vergi idaresi, dijitalleşme süreçlerine hız vererek e-ticaret işletmeleri için yeni uygulamalar getirmektedir. Bu kapsamda:
- Elektronik belge süreçlerinin genişletilmesi
- Otomatik veri paylaşım sistemlerinin geliştirilmesi
- Yapay zeka destekli denetim sistemlerinin kullanımı
- Gerçek zamanlı vergi takip mekanizmalarının hayata geçirilmesi
Satıcı Bildirimi ve Vergi Kaydı (VUK 595)
5 Eylül 2026'da yürürlüğe giren VUK 595 Sıra No'lu Tebliğ ile pazaryerleri, ilan siteleri ve sosyal ağ sağlayıcılar, satış ilanı veren kişilerin kimlik ve ilan bilgilerini her ay Gelir İdaresi'ne bildiriyor; pazaryerleri ayrıca satış tutarlarını da bildiriyor. Tebliğ yeni bir vergi getirmiyor, ama kayıtsız satışın görünür olmasını sağlıyor. Ayrıntılar için VUK 595 yazımıza, vergi kaydını açma adımları için vergi levhası rehberimize, şirket kurmadan satışın yasal yolları için şirketsiz satış rehberimize bakabilirsiniz.
Sık Sorulan Sorular
Esnaf muafiyetiyle satış yapan KDV öder mi?
Hayır. Gelir Vergisi Kanunu'nun 9. maddesindeki esnaf muafiyetinden yararlananların teslimleri KDV'den istisnadır. Yalnız internetten satanlarda banka, ticari hesaba geçen satış bedellerinden %4 (işçi çalıştırılıyorsa %2) gelir vergisi keser. Ayrıntılar: esnaf muafiyeti rehberi.
E-fatura mükellefi olmazsam ne olur?
Mükellefiyet şartlarını karşıladığınız halde e-fatura sistemine geçmezseniz, vergi cezaları ile karşılaşabilirsiniz. Zamanında geçiş yapmanız önerilir.
Yabancı müşterilere satış yaparken KDV durumu nasıl?
AB ülkelerine satışta KDV uygulaması karmaşıktır ve belirli limitler üzerinde o ülkenin KDV'si uygulanabilir. Detaylı danışmanlık almanızı öneririz.
İade süreçlerinde KDV nasıl işler?
Ürün iadesi durumunda, orijinal faturadaki KDV tutarı da iade edilmelidir. Bu işlem muhasebe kayıtlarına doğru şekilde yansıtılmalıdır.
E-ticaret faturalama ve KDV süreçlerinizi otomatikleştirmek, hem yasal uyumu sağlar hem de operasyonel verimliliğinizi artırır. Güncel mevzuat değişikliklerini takip etmek ve profesyonel destek almak, uzun vadede işletmenizin başarısına önemli katkı sağlayacaktır. Otomatik e-fatura entegrasyonlu bir altyapı ile mağazanızı açmak için Fenikya'yı 14 gün ücretsiz deneyebilirsiniz.