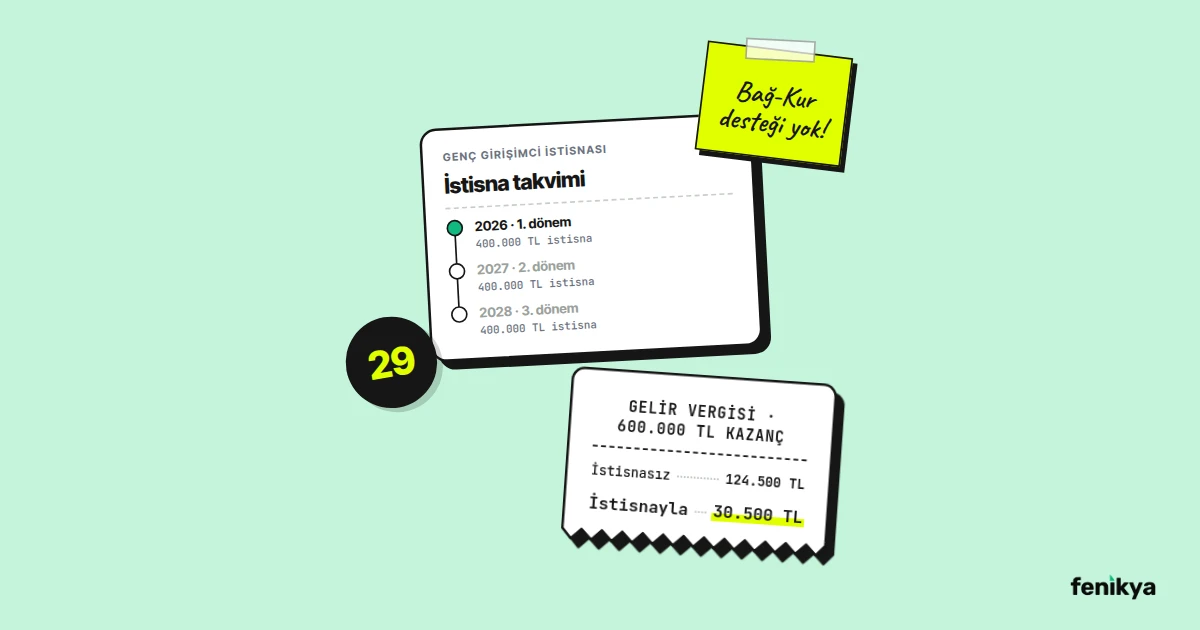
29 yaşından küçükseniz ve internetten satış yapmak için ilk kez kendi işletmenizi açacaksanız, vergi kanunundaki en güçlü avantajlardan biri size açık: genç girişimcilerde kazanç istisnası. Doğru zamanda ve doğru şekilde başlarsanız, üç yıl boyunca her yıl 400.000 TL'ye kadar kazancınız için gelir vergisi ödemezsiniz.
Ama 2026'da iki şey değişti ve internette dolaşan bilgilerin çoğu bunları yansıtmıyor: Bağ-Kur prim desteği kaldırıldı, büyük şehirlerde alım-satım yapanlar basit usulden çıkarıldı. Bu yazıda istisnanın bugünkü hâlini, şartlarını ve başlamadan önce bilmeniz gereken zamanlama inceliğini anlatıyoruz.
Kısa cevap: İşletmenizi açtığınız gün 29 yaşını doldurmamışsanız ve ilk kez gelir vergisi mükellefi oluyorsanız, faaliyete başladığınız yıl dahil üç vergilendirme dönemi boyunca kazancınızın her yıl 400.000 TL'lik kısmı (2026 tutarı) gelir vergisinden istisnadır. İstisna yalnız gelir vergisini kapsar; KDV ve fatura yükümlülükleri sürer. 1 Ocak 2026'dan itibaren Bağ-Kur prim desteği yok, primi ilk aydan siz ödersiniz.
Kimler Yararlanabilir?
Gelir Vergisi Kanunu'nun mükerrer 20. maddesine göre şartlar şunlar:
- Yaş: Mükellefiyetin başladığı tarihte 29 yaşını doldurmamış olmak. Kanunda alt yaş sınırı yoktur; sık görülen "18–29 yaş" ifadesi, kaldırılan Bağ-Kur desteğine aitti.
- İlk kez mükellefiyet: Ticari, zirai veya mesleki faaliyet nedeniyle adınıza ilk kez gelir vergisi mükellefiyeti açılıyor olması.
- Süresinde bildirim: İşe başlama bildiriminin kanuni süresi içinde (işe başlamadan itibaren 10 gün) yapılması. Geç bildirimde istisnadan yararlanılamaz.
- İşi bizzat yürütmek: Faaliyette bilfiil çalışmak ya da işi bizzat yönetmek. Yardımcı işçi çalıştırmak bu şartı bozmaz.
- Ortaklıkta herkes: Adi ortaklık ya da şahıs şirketi kuruyorsanız ortakların tamamı şartları taşımalı; biri taşımazsa hiçbir ortak yararlanamaz.
- Aileden devir yok: Eşinizden ya da üçüncü dereceye kadar akrabanızdan devraldığınız işletmede istisna uygulanmaz (ölüm nedeniyle devir hariç). Mevcut bir işletmeye sonradan ortak olmak da istisna sağlamaz.
Vatandaşlık şartı yoktur; kanun "tam mükellef gerçek kişi" der. Maaşlı bir işte çalışıyor olmanız da istisnaya genel olarak engel sayılmaz, ancak sigortalılık durumunuzu müşavirinizle konuşun.
400.000 TL ve Üç Dönem Kuralı
İstisna tutarı her yıl gelir vergisi tarifesinin ikinci dilimine eşittir: 2025'te 330.000 TL'ydi, 2026'da 400.000 TL. Süre ise faaliyete başladığınız yıl dahil üç vergilendirme dönemidir.
⚠️ Zamanlama inceliği: Yılın içinde hangi ay başlarsanız başlayın, o yıl tam bir dönem sayılır ve kullanmadığınız istisna tutarı ertesi yıla devretmez. Örneğin Kasım 2026'da başlarsanız, iki aylık kazancınız için 2026 dönemini "harcamış" olursunuz; istisna 2028 sonunda biter. İşe başlama tarihinizi bilerek seçin; ama işe fiilen başladıysanız bildirimi 10 günden fazla geciktirmeyin, aksi hâlde istisnayı tamamen kaybedersiniz.
Örnek Hesap: 600.000 TL Kazanç
2026'da internetten satışlarınızdan, giderleriniz düşüldükten sonra 600.000 TL kazanç elde ettiğinizi varsayalım (başka geliriniz yok):
| İstisnayla | İstisna olmasaydı | |
|---|---|---|
| Kazanç | 600.000 TL | 600.000 TL |
| İstisna | −400.000 TL | — |
| Vergiye tabi kazanç | 200.000 TL | 600.000 TL |
| Gelir vergisi (2026 tarifesi) | 30.500 TL | 124.500 TL |
Bu örnekte istisna, yalnız bir yılda 94.000 TL vergi farkı yaratıyor. Hesapta geçici vergi mahsubu ve damga vergisi dikkate alınmadı.
İstisnanın Kapsamadığı Yükümlülükler
- KDV: Satışlarınızda KDV hesaplar, beyan eder ve ödersiniz.
- Beyanname: Kazancınız istisna tutarının altında kalsa, hatta hiç kazanç olmasa bile yıllık gelir vergisi beyannamesi verirsiniz; geçici vergi beyannamesi de verilmeye devam eder.
- Stopaj ve damga vergisi: İstisna bunları kapsamaz.
- Fatura: 2026'da işletme defteri tutan bir şahıs işletmesi, vergiler dahil 3.000 TL'yi aşan faturalarını e-Arşiv olarak düzenler; 1 Ocak 2027'den itibaren tutarı ne olursa olsun tüm faturalar e-Arşiv olacak. İnternet satış faturalarında "Bu satış internet üzerinden yapılmıştır." ibaresi ve satış yaptığınız web adresi yer alır.
Basit Usul mü, İşletme Defteri mi?
Basit usul kazancı zaten tamamen vergiden istisna olduğu için, basit usuldeki bir mükellef genç girişimci istisnasından ayrıca yararlanamaz; istisna işletme ve bilanço esasındakiler içindir. 1 Ocak 2026'dan itibaren büyükşehir olan illerde ve nüfusu 30.000'i aşan ilçelerde her türlü emtia alım-satımı yapanlar basit usulden çıkarıldı. Bu nedenle internetten alım-satım yapan gençlerin büyük bölümü işletme defteri tutacak ve istisnadan doğrudan yararlanacak. Hangi usule tabi olacağınızı müşavirinizle netleştirin.
Bağ-Kur Desteği 2026'da Kaldırıldı
Eskiden genç girişimcilere ilk yıl için Bağ-Kur prim desteği de veriliyordu. 19 Aralık 2025 tarihli Resmî Gazete'de yayımlanan 7566 sayılı Kanun bu desteği 1 Ocak 2026'dan itibaren kaldırdı. Vergi istisnası ise aynen devam ediyor.
Pratikte bu şu anlama geliyor: Bağ-Kur kaydınız işe başladığınızda vergi dairesinin SGK'ya bildirimiyle otomatik açılır ve primi ilk aydan siz ödersiniz. 2026'da asgari Bağ-Kur primi aylık 11.808,23 TL (brüt asgari ücretin %35,75'i); primlerini düzenli ödeyenler için 5 puanlık indirimle yaklaşık 10.157 TL. İş planınızı yaparken bu aylık gideri baştan hesaba katın.
Esnaf Muafiyetinden Geçiş
Bugün evde ürettiğiniz ürünleri esnaf muafiyeti belgesiyle satıyorsanız, muafiyet döneminde adınıza gelir vergisi mükellefiyeti açılmadığı için daha sonra şahıs işletmesi açtığınızda "ilk kez mükellef" sayılırsınız. Yani diğer şartları taşıyorsanız istisnadan yararlanabilirsiniz. Dikkat: 29 yaş şartına muafiyete başladığınız tarihe göre değil, mükellefiyetin başladığı tarihe göre bakılır.
Başlamak İçin Sıralama
- Mali müşavirle görüşün. Başlama tarihinizi ve faaliyet kodunuzu birlikte belirleyin.
- İşe başlama bildirimini süresinde yapın. Gerçek kişiler bu başvuruyu e-Devlet ya da Dijital Vergi Dairesi üzerinden yapabilir; ayrıntılar vergi levhası rehberimizde.
- e-Arşiv faturaya geçin ve ticari banka hesabınızı açın.
- Satış kanalınızı kurun. Kendi siteniz, pazaryerleri ya da ikisi birden.
Fenikya'da Starter paketi ücretsizdir ve satışlarınızdan komisyon alınmaz; ilk aylarınızda Bağ-Kur ve müşavir gibi sabit giderlerin yanına bir altyapı gideri daha eklenmez. Kendi iyzico ya da TAMİ hesabınızla kartla ödeme alır, muhasebe entegrasyonlarıyla faturanızı panelden kesersiniz. Büyüdüğünüzde Growth paketinde Trendyol ve Hepsiburada mağazanızı aynı stoktan yönetirsiniz.
Sık Sorulan Sorular
18 yaşından küçükler yararlanabilir mi?
Vergi kanununda alt yaş sınırı yoktur. Ancak 18 yaşından küçüklerin ticari faaliyete başlamasının ayrı hukuki şartları vardır; bu durumda mutlaka bir mali müşavire ve hukukçuya danışın.
Arkadaşımla ortak işletme açarsak ikimiz de yararlanır mıyız?
Ortakların tamamı şartları taşıyorsa evet. Ortaklardan biri 29 yaşını doldurmuşsa ya da daha önce mükellefiyeti varsa, istisnadan hiçbir ortak yararlanamaz.
Kazancım 400.000 TL'yi geçerse ne olur?
Yalnız aşan kısım vergilendirilir. Yukarıdaki örnekte 600.000 TL kazancın 200.000 TL'lik kısmı vergiye tabi oldu.
İlk yıl hiç kazanç elde edemezsem istisna sonraki yıla kalır mı?
Hayır. Kullanılmayan istisna tutarı izleyen yıla devretmez ve üç dönemlik süre uzamaz. Sonradan yeni bir faaliyet açmak da süreyi uzatmaz.
Ev adresimi işyeri gösterirsem istisnadan yararlanabilir miyim?
Kanunda işyerinin niteliğine dair bir şart yoktur. Ev kiralıksa kira üzerinden stopaj konusunu müşavirinizle değerlendirin.
Bu yazı GVK mükerrer 20. madde, 292 Seri No'lu GVK Genel Tebliği ve Gelir İdaresi'nin 2026 Ticari Kazanç Vergi Rehberi'ne dayanır. Genel bilgilendirme amaçlıdır, vergi veya hukuk danışmanlığı yerine geçmez. Kendi durumunuz için bir mali müşavire danışın. Rakamlar 2026 yılına aittir ve değişebilir.